La nueva edición del Mapa del Emprendimiento, desarrollado por South Summit e IE University, revela que los ecosistemas emprendedores con mayor adopción de IA registran una mayor presencia de startups fundadas por una sola persona. En España ya suponen el 26,5% del ecosistema.
La IA crece como herramienta transversal entre las startups, con España a la cabeza en la brecha entre uso y especialización: el 64,2% de las startups españolas la utiliza, pero solo el 40,9% la adopta como tecnología principal.
Europa se inspira en América Latina y su modelo de rentabilidad. Con menos acceso a financiación, las startups latinoamericanas priorizan la rentabilidad y registran más empresas con EBITDA positivo que las europeas (28,6% frente al 9,3%).
Las startups españolas tienen cada vez más recorrido, pero siguen siendo pequeñas: su edad media ha crecido un 59% desde 2019, hasta los 3,5 años de media, mientras que tres de cada diez superan los cinco empleados.
Solo una de cada cinco startups españolas (19,8%) tiene alguna patente registrada, frente al 24,9% de las europeas.
Con la vista puesta en su 15.º aniversario y en su próxima edición que se celebrará del 2 al 4 de junio de 2027, South Summit hace balance de la evolución del ecosistema emprendedor en los últimos 14 años a través de su Mapa del Emprendimiento, que refleja también la creciente internacionalización de su Startup Competition.
Madrid, 26 de octubre de 2026. La Inteligencia Artificial (IA) está impulsando de forma significativa el auge del modelo solopreneur, dando lugar a startups lideradas por un único emprendedor. Esta es una de las principales conclusiones del Mapa del Emprendimiento 2026, elaborado por South Summit e IE University. El estudio constata además que este fenómeno se intensifica cuando la IA constituye la tecnología principal del modelo de negocio.
En la presentación del informe, Salvador Aragón, CIO de IE University, ha destacado que “hemos visto una sólida relación entre IA y solopreneurs. Emprendedores que, con recursos muy limitados, son capaces de construir sus propios proyectos. Es solo un primer indicador de todo lo que está por venir”.
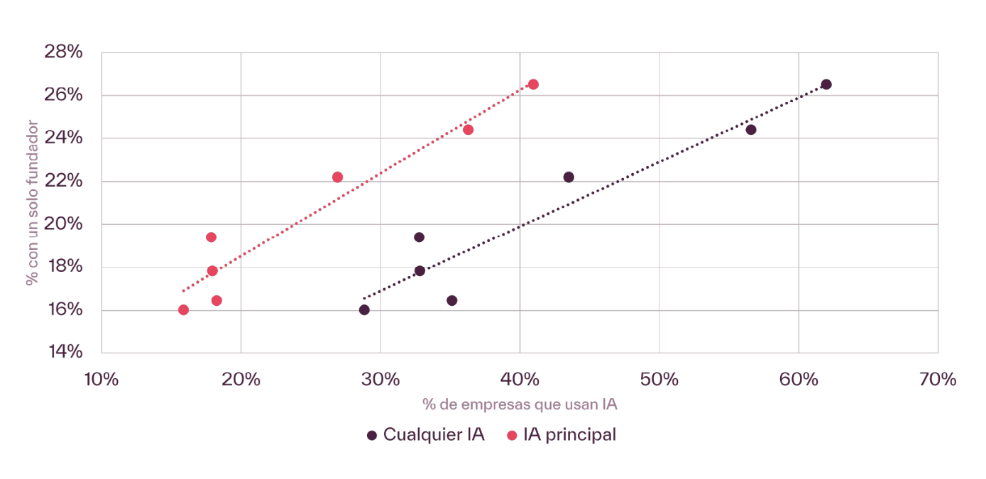
El estudio evidencia asimismo que la IA opera de forma cada vez más transversal y no únicamente como una tecnología exclusiva. En España, un 64,2% de las startups recurre a la IA como herramienta amplificadora, aunque solo el 40,9% la sitúa en el centro de su propuesta de valor (core). Esta brecha de 23 puntos porcentuales —la mayor de las regiones analizadas, por delante de Latinoamérica (21 puntos) y Europa (19)— ilustra el uso extendido de esta tecnología más allá de las firmas especializadas.
A nivel global, el 66,8% de las startups europeas utiliza la IA de forma principal o secundaria, superando el 62,5% registrado en Estados Unidos y Canadá. Sin embargo, al analizar su papel como tecnología principal, la proporción desciende al 47,6% en Europa y al 49% en Norteamérica.
Equipos mixtos y consolidación de los solopreneurs
La estructura de los equipos fundadores ha mostrado notables cambios en el último año. En España, las startups creadas por equipos mixtos de hombres y mujeres alcanzan el 37,6%, marcando el máximo de la serie histórica tras superar el 32% de 2025, si bien permanecen ligeramente por debajo del promedio europeo (38,9%).
Por su parte, los solopreneurs representan ya el 26,5% de las empresas emergentes españolas (frente al 23% de 2025), la cifra más alta registrada hasta la fecha, aunque aún inferior a la media europea (29,6%). A pesar de este incremento, los equipos de dos o tres cofundadores se mantienen como la fórmula predominante en el ecosistema nacional, concentrando el 59% del total.
El perfil del emprendedor español continúa siendo mayoritariamente masculino: el 77% son hombres y el 22,6% mujeres (con un repunte de 4,6 puntos porcentuales respecto al ejercicio anterior). Su edad media alcanza los 39,4 años y se distingue por una sólida formación académica: el 49% cuenta con estudios de máster, en línea con el contexto europeo. Asimismo, un 52,2% se define como emprendedor en serie, experimentando un avance notable desde el 39% de 2013.
En cuanto a las motivaciones, identificar una oportunidad de mercado se afianza como la causa principal para emprender en España (47%, frente al 45% de 2025 y muy por encima del 28,3% registrado en 2020). En contraste, la vocación pura por emprender pierde peso, situándose en el 33,3%.
América Latina, referente de rentabilidad
El Mapa del Emprendimiento expone la coexistencia de dos visiones operativas. Latinoamérica sobresale como la región con mayor tasa de startups rentables, al registrar un 28,6% de compañías con EBITDA positivo. Por su parte, Europa destaca en el ámbito de la internacionalización, con un 24,9% de proyección exterior.
Esta disparidad responde en gran medida al acceso al capital. Las limitaciones de financiación en América Latina obligan a sus fundadores a estructurar proyectos sostenibles y rentables desde fases iniciales orientados al mercado local. Por el contrario, la mayor disponibilidad de capital en Europa fomenta modelos orientados a la expansión internacional previa a la generación de beneficios, arrojando únicamente un 9,3% de empresas con EBITDA positivo.
Esta dinámica está propiciando un cambio de paradigma: frente a la histórica adaptación de modelos occidentales en Latinoamérica, el informe sugiere una posible “tropicalización” del emprendimiento global, mediante la cual startups de otras regiones adoptan estrategias latinoamericanas basadas en la rentabilidad temprana, el arraigo local y la atención a segmentos desatendidos (especialmente en sectores como fintech y retail).
Dimensión internacional y consolidación del ecosistema
Con vistas a la celebración de su 15.º aniversario y su próxima edición del 2 al 4 de junio de 2027, South Summit constata la creciente proyección global de su Startup Competition. Si en 2013 el 86% de las candidaturas procedía de España, en 2026 dicha proporción se ha reducido al 18%, dando paso a una convocatoria internacional que este año ha reunido a 4.360 startups de todo el mundo.
A este respecto, María Benjumea, presidenta y fundadora de South Summit, ha destacado cómo “estos datos reflejan el camino recorrido durante estos años y el cumplimiento de uno de nuestros grandes objetivos desde el nacimiento de South Summit: demostrar el potencial del ecosistema emprendedor español, dar visibilidad a su talento y atraer inversión internacional. A lo largo de estos 14 años, las startups finalistas de nuestra competición han levantado más de 22.200 millones de euros en inversión, de los cuales el 52% corresponde a startups españolas. Son cifras que reafirman nuestro compromiso con el talento nacional y demuestran que hemos conseguido situar a España en el mapa global del emprendimiento”.
Por su parte, Diego del Alcázar, presidente de IE, ha subrayado que South Summit se ha convertido en un “motor del ecosistema emprendedor” a escala global. Del Alcázar ha añadido que IE University “trabaja para hacer crecer esta gran red de talento y conectar empresas, startups, inversores e instituciones” para impulsar la innovación y el desarrollo socioeconómico.
El informe concluye que el ecosistema español ha ganado madurez, aunque tiene pendiente ganar escala. El reto actual reside en transformar la resiliencia en volumen, facturación y capacidad para competir en Europa. Además, la longevidad media de los proyectos se ha incrementado un 59% desde 2019, pasando de 2,2 a 3,5 años, situándose el 61% de las startups en la franja de entre 1 y 5 años de vida.
Sin embargo, esta madurez no se refleja todavía en un alcance internacional equivalente, solo el 17,9% de las startups españolas obtiene más del 20% de sus ingresos fuera de su mercado principal, frente al 24,9% del promedio europeo.
Patentes, financiación y visibilidad
El análisis de la financiación pone de manifiesto una paradoja: aunque solo el 19,8% de las startups españolas posee patentes registradas (frente al 24,9% europeo), aquellas que las poseen muestran los mejores índices en captación de capital externo.
Por otro lado, el recurso a la autofinanciación sigue siendo elevado: en 2026, el 61% de las startups españolas acude a fondos propios para su primera ronda (frente al 52% en 2025), una cifra cercana a la media europea (66,7%). La aportación de familiares y amigos (FFF) cae a un mínimo histórico del 13% (aunque dobla el 7% europeo), mientras que el capital privado representa el 20% de las primeras rondas (frente al 25% registrado en 2013). En fases más avanzadas, la presencia de capital privado sube al 30,3%, aunque se mantiene por debajo de la media europea (35,2%).
En relación con el rol institucional, Fernando Escobar, subdirector general de Ciudadanía, Talento y Emprendimiento Digital de la Secretaría de Estado de Digitalización e Inteligencia Artificial, ha asegurado que “el sector público tiene la responsabilidad de llegar allí donde el privado a veces no se atreve, también a través de la financiación. Ese impulso puede ser decisivo para las startups, por lo que debemos seguir trabajando de forma conjunta para favorecer su crecimiento y conseguir que las empresas que nacen aquí puedan consolidarse en España”.
Junto al capital, ganar visibilidad se sitúa como la principal prioridad para las startups españolas (19,5% de las menciones), situándose por delante de la captación de inversión (18,7%). España es el único mercado analizado donde la notoriedad precede a la búsqueda de capital, como paso previo para acceder a la inversión en mejores condiciones.
Sectores clave y el ecosistema madrileño
El sector salud lidera de nuevo la actividad de las startups españolas, seguido por el área fintech, que desplaza a la educación a la tercera posición. A nivel de modelo de negocio, el 74,7% se orienta al entorno B2B y el 68,1% aplica esquemas de ingresos por suscripción (frente al 79,8% registrado en Europa).
En el caso de Madrid, la edad media de los fundadores se sitúa en 37,9 años (el 47,1% tiene menos de 35 años) y el 80,8% de sus startups cuenta con menos de cinco años de vida.
Al respecto, Rocío Albert, consejera de Economía, Hacienda y Empleo de la Comunidad de Madrid, ha asegurado que “cada día se crean 81 startups en la Comunidad de Madrid y nuestras empresas emergentes son, después de Oslo, las que más rápido crecen. Tenemos un ecosistema joven, bien formado y con un fuerte peso de la Inteligencia Artificial y el software, pero debemos avanzar en internacionalización, rentabilidad y generación de patentes”.
El sector del software representa el 63,6% de los proyectos madrileños. En palabras de Ángel Niño, delegado del Área de Innovación y Emprendimiento del Ayuntamiento de Madrid, “Madrid se ha consolidado como una capital mundial del emprendimiento tecnológico, capaz de atraer talento de todo el mundo. Actualmente, la ciudad cuenta con más de 30.000 profesionales tecnológicos y un sector que genera 5.000 millones de euros. El reto es que ese talento se quede, cree nuevas empresas y contribuya a transformar la economía”.
En cuanto a la diversidad en los equipos de la Comunidad de Madrid, el 58,1% son exclusivamente masculinos y el 33% son mixtos, si bien un 41,9% de las startups cuenta con al menos una fundadora. En términos de financiación inicial en la región, el capital privado supone el 16,8% y el entorno familiar (FFF) el 15,6%.
South Summit cuenta con el apoyo institucional de la Secretaría de Estado de Digitalización e Inteligencia Artificial, la Comunidad de Madrid y el Ayuntamiento de Madrid, así como de Mutua Madrileña, Google for Startups, BBVA Spark, Wayra – Telefónica Innovation y BStartup de Banco Sabadell.